คู่มือเลิกบริษัทและชำระบัญชี: มติพิเศษ จดทะเบียนเลิกภายใน 14 วัน แจ้งเจ้าหนี้ และปิดภาษีให้ครบ
ปรับปรุงเนื้อหา:
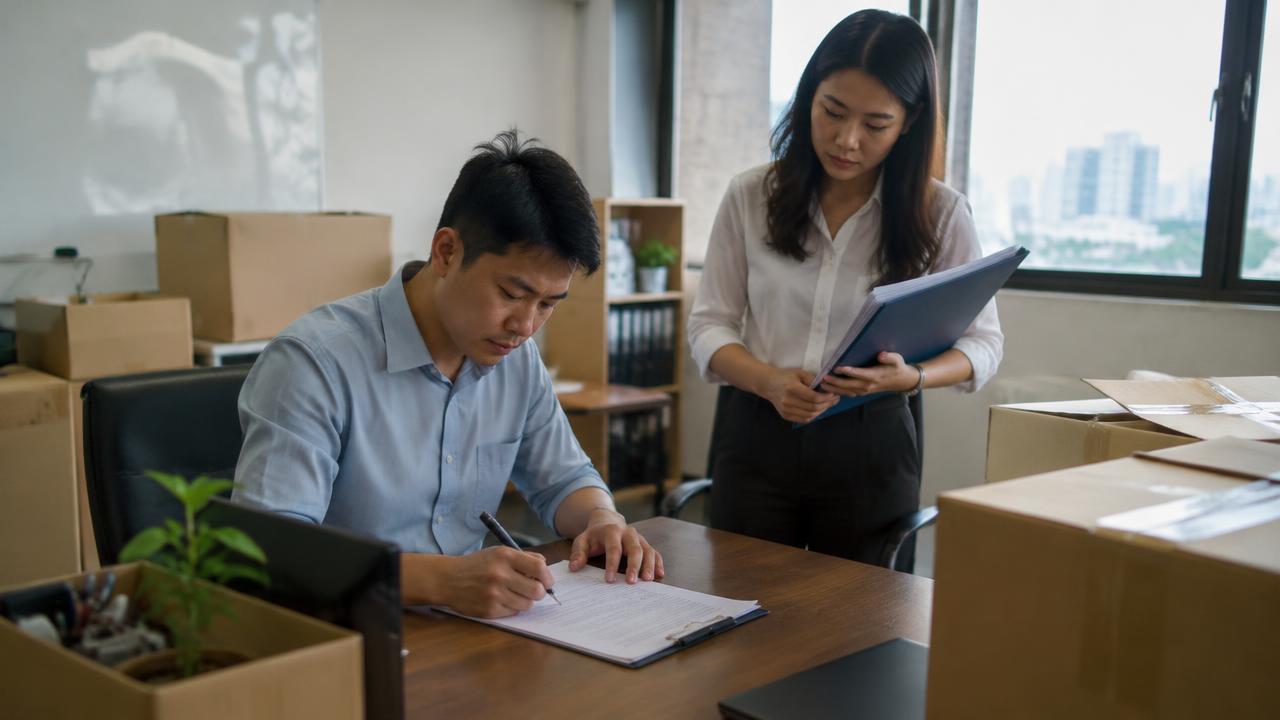
บริษัทที่หยุดดำเนินงานแต่ยังไม่ได้ปิดตามกฎหมาย ยังมีหน้าที่ส่งงบการเงินและยื่นภาษีทุกปี กรรมการจึงอาจถูกปรับทั้งที่ไม่มีรายได้ การปิดบริษัทอย่างถูกต้องจึงไม่ใช่แค่หยุดกิจการ แต่ต้องผ่านสองช่วง คือจดทะเบียนเลิก แล้วชำระบัญชีจนจดทะเบียนเสร็จ คู่มือนี้จัดลำดับงานให้ผู้ถือหุ้น กรรมการ และผู้ชำระบัญชีทำตามได้
สรุปสั้น
บริษัทจำกัดเลิกได้ด้วยมติพิเศษของที่ประชุมผู้ถือหุ้น ซึ่งต้องได้คะแนนเสียงไม่น้อยกว่าสามในสี่ของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง (ป.พ.พ. มาตรา 1194 และ 1236) เมื่อเลิกแล้วต้องจดทะเบียนเลิกต่อนายทะเบียนภายใน 14 วัน (มาตรา 1254) ผู้ชำระบัญชีต้องลงพิมพ์โฆษณาและส่งคำบอกกล่าวแก่เจ้าหนี้ (มาตรา 1253) รวบรวมทรัพย์ ชำระหนี้ แล้วคืนทุนที่เหลือแก่ผู้ถือหุ้น เมื่อชำระบัญชีเสร็จต้องเรียกประชุมใหญ่และจดทะเบียนเสร็จการชำระบัญชีภายใน 14 วันหลังประชุม (มาตรา 1272) ระหว่างนั้นต้องแจ้งเลิกต่อกรมสรรพากรและสำนักงานประกันสังคมด้วย
สองช่วงของการปิดบริษัท
| ช่วง | งานหลักและหน่วยงาน |
|---|---|
| จดทะเบียนเลิก | มติพิเศษ แต่งตั้งผู้ชำระบัญชี ยื่นต่อกรมพัฒนาธุรกิจการค้า |
| ระหว่างชำระบัญชี | โฆษณาและแจ้งเจ้าหนี้ ปิดงบ ณ วันเลิก แจ้งสรรพากรและประกันสังคม |
| จดเสร็จการชำระบัญชี | ประชุมใหญ่อนุมัติรายงาน ยื่นต่อนายทะเบียน |
ขั้นตอนทำตามได้จริง
- 1
1. ตรวจหนี้และภาระก่อนเรียกประชุม
ตรวจหนี้คงค้าง สัญญาเช่า สัญญาจ้าง ใบอนุญาต และภาษีที่ค้าง ถ้าหนี้มากกว่าทรัพย์ การชำระบัญชีตามปกติอาจไม่เหมาะ และผู้ชำระบัญชีมีหน้าที่ร้องขอให้ศาลสั่งล้มละลาย
- 2
2. ประชุมผู้ถือหุ้นและลงมติพิเศษ
ส่งหนังสือนัดและลงโฆษณาตามข้อบังคับ ลงมติเลิกบริษัท แต่งตั้งผู้ชำระบัญชี และกำหนดค่าตอบแทน ทำรายงานการประชุมให้ครบสำหรับยื่นนายทะเบียน
- 3
3. จดทะเบียนเลิกและแจ้งเจ้าหนี้
ยื่นจดทะเบียนเลิกภายใน 14 วัน ลงโฆษณาในหนังสือพิมพ์ และส่งหนังสือแจ้งเจ้าหนี้ที่ปรากฏในบัญชีทุกราย เพื่อให้มายื่นทวงหนี้
- 4
4. ปิดงบและแจ้งหน่วยงานภาษี
จัดทำงบการเงิน ณ วันเลิกให้ผู้สอบบัญชีรับรอง ยื่นแบบภาษีเงินได้นิติบุคคล แจ้งเลิกกิจการภาษีมูลค่าเพิ่มหากจดทะเบียนไว้ และแจ้งประกันสังคมเรื่องลูกจ้างที่สิ้นสภาพ
- 5
5. ประชุมใหญ่ครั้งสุดท้ายและจดเสร็จ
ผู้ชำระบัญชีรายงานการชำระบัญชีต่อที่ประชุม แล้วจดทะเบียนเสร็จภายใน 14 วัน เก็บสมุดบัญชีและเอกสารไว้ตามระยะเวลาที่กฎหมายกำหนดหลังเลิก
ข้อควรระวัง
- หยุดกิจการแต่ไม่จดทะเบียนเลิก
- คืนเงินผู้ถือหุ้นก่อนชำระหนี้ครบ
- ลืมแจ้งเลิกภาษีมูลค่าเพิ่ม
- ยื่นจดเสร็จทั้งที่ภาษียังค้างตรวจ
คำถามที่พบบ่อย
บริษัทที่มีผู้ถือหุ้นต่างชาติปิดต่างจากบริษัทไทยหรือไม่
ขั้นตอนตามประมวลกฎหมายเหมือนกัน แต่ต้องตรวจใบอนุญาตประกอบธุรกิจคนต่างด้าว สิทธิ BOI ใบอนุญาตทำงานของพนักงาน และการส่งเงินทุนคืนออกนอกประเทศเพิ่มเติม
ใช้เวลาปิดบริษัทนานเท่าไร
ขึ้นกับจำนวนเจ้าหนี้ การตรวจภาษีของสรรพากร และความครบถ้วนของบัญชี สำนักงานไม่รับประกันระยะเวลา เพราะบางขั้นตอนอยู่ในการพิจารณาของหน่วยงานรัฐ
ค่าบริการปิดบริษัทเท่าไร
สำนักงานไม่แสดงราคาค่าบริการบนเว็บไซต์ ส่งงบการเงินล่าสุด สถานะภาษี และจำนวนเจ้าหนี้ผ่านช่องทางติดต่อ เจ้าหน้าที่จะส่งใบเสนอราคา
แหล่งอ้างอิง
- กรมพัฒนาธุรกิจการค้า – การจดทะเบียนเลิกและเสร็จการชำระบัญชี
- ประมวลกฎหมายแพ่งและพาณิชย์ – สำนักงานคณะกรรมการกฤษฎีกา
- กรมสรรพากร – การแจ้งเลิกประกอบกิจการ
ข้อมูลทั่วไปไม่ใช่การวินิจฉัยคดีเฉพาะบุคคล ก่อนดำเนินการให้ตรวจตัวบทฉบับปัจจุบัน คำสั่งศาลและข้อเท็จจริงกับทนาย วันนัดและผลคดีไม่อาจรับประกันได้
ปรึกษาเจ้าหน้าที่และขอใบเสนอราคา
ติดต่อเพื่อปรึกษาและขอใบเสนอราคาตามรูปคดีและเขตอำนาจศาล