ภาษี / Beverage excise
ภาษีความหวานเฟส 4: อัตราน้ำตาลและหน้าที่ผู้ผลิต
ตรวจตัวบทวันที่ 9 ตุลาคม 2569: ตารางกฎกระทรวงฉบับที่ 28 กำหนดช่วงอัตราตั้งแต่ 1 เมษายน 2568 เป็นต้นไป ไม่ใช่เริ่มปี 2571 ผู้ผลิตต้องทราบพิกัดและผลตรวจน้ำตาลก่อนใช้ตัวเลขต่อลิตร ส่วนร้านชงควรแยกกิจกรรมของตนจากโรงงานและผู้นำเข้า ไม่คิดว่าภาษีเหมือนกันเพียงเพราะขายเครื่องดื่มหวาน
1. วันที่เริ่มใช้และสินค้าที่ตารางครอบคลุม
กฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต (ฉบับที่ 28) พ.ศ. 2565 ระบุอัตราตั้งแต่วันที่ 1 เมษายน 2568 เป็นต้นไปในรายการเครื่องดื่ม ดูตารางต้นฉบับที่ https://lawelcs.excise.go.th/api/api/pdfviewer/4262 ซึ่งแยกประเภท 02.02 และ 02.03 พร้อมรายการย่อย ไม่ใช่อัตราเดียวสำหรับอาหารหรือเครื่องดื่มทุกประเภท
ก่อนเลือกแถว ให้บันทึกสูตร เลขสารบบอาหาร ลักษณะสินค้า ภาชนะ ปริมาตรและการผลิตหรือนำเข้า ตรวจฉบับแก้ไขที่เกี่ยวข้องกับวันที่เกิดหน้าที่เสียภาษีด้วย ไม่ใช้ปีที่ค้างใน URL ของบทความเป็นปีเริ่มบังคับกฎหมาย
2. ขอบเขตน้ำตาลที่ต้องอ่านคำว่าเกินให้ถูก
ตารางใช้หน่วยกรัมต่อเครื่องดื่ม 100 มิลลิลิตร: ไม่มีน้ำตาลหรือไม่เกิน 6 กรัม ภาษีตามปริมาณ 0 บาทต่อลิตร; เกิน 6 แต่ไม่เกิน 8 กรัม 1 บาทต่อลิตร; เกิน 8 แต่ไม่เกิน 10 กรัม 3 บาทต่อลิตร; เกิน 10 กรัม 5 บาทต่อลิตร ตัวเลขเหล่านี้เป็นส่วนตามปริมาณของรายการที่อ้าง ไม่ใช่ยอดภาษีรวม
ดังนั้นผลตรวจเท่ากับ 6 กรัมอยู่ขั้นศูนย์ เท่ากับ 8 อยู่ขั้น 1 บาท และเท่ากับ 10 อยู่ขั้น 3 บาท การปัดผลตรวจหรืออ่านช่วงว่า 6–8 โดยไม่ดูคำว่าเกินอาจเลือกขั้นผิด ต้องใช้วิธีตรวจน้ำตาลตามที่อธิบดีกำหนด ไม่แทนด้วยค่าบริกซ์หรือคำโฆษณาบนฉลาก
3. อัตราต่อลิตรไม่ใช่ภาษีทั้งก้อน
ภาษีตามมูลค่ายังเป็นอีกองค์ประกอบหนึ่ง ตัวบทแสดง 14% สำหรับประเภท 02.02(1) และ 10% สำหรับรายการเครื่องดื่มอื่นที่เข้าเงื่อนไขใน 02.02(2) ส่วนประเภทน้ำผลไม้และผักมีรายการและเงื่อนไขของตนเอง จึงห้ามใช้ 10% หรือ 14% เหมารวมทุกสินค้า
ตัวอย่างเฉพาะส่วนตามปริมาณ: เครื่องดื่ม 250 มล. ที่ตรวจได้ 9 กรัมต่อ 100 มล. เข้าอัตรา 3 บาทต่อลิตร จึงได้ 0.75 บาทต่อขวดก่อนส่วนตามมูลค่าและรายการเพิ่มเติมที่เกี่ยวข้อง น้ำตาลไม่เกิน 6 กรัมไม่ได้ทำให้ภาษีตามมูลค่าหายไปโดยอัตโนมัติ
4. โรงงาน ผู้นำเข้า ร้านชงและร้านขายต่อ
พระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 เป็นฐานตรวจผู้มีหน้าที่และเหตุเกิดภาษี: https://lawelcs.excise.go.th/img/Excise_Act_EN.pdf ผู้ประกอบอุตสาหกรรมและผู้นำเข้าต้องตรวจการจดทะเบียน บัญชีสินค้า การยื่นแบบและการชำระตามกิจกรรมจริง ไม่ใช้ชื่อ SME เป็นข้อยกเว้น
แยกร้านที่ชงแก้วต่อแก้วจากกิจการผลิตบรรจุขวดเพื่อกระจายขาย และร้านที่ขายต่อสินค้าสำเร็จรูป เมื่อกิจกรรมทับซ้อน เช่น ผลิตเข้มข้นหรือรับจ้างบรรจุ ให้ส่งสูตรและขั้นตอนให้สำนักงานสรรพสามิตยืนยันพิกัดและหน้าที่ ไม่รับรองว่าทุกร้านชงต้องยื่นหรือว่าทุกร้านเล็กได้รับยกเว้น
5. เปลี่ยนสูตรต้องมีหลักฐานและต้นทุนเทียบกัน
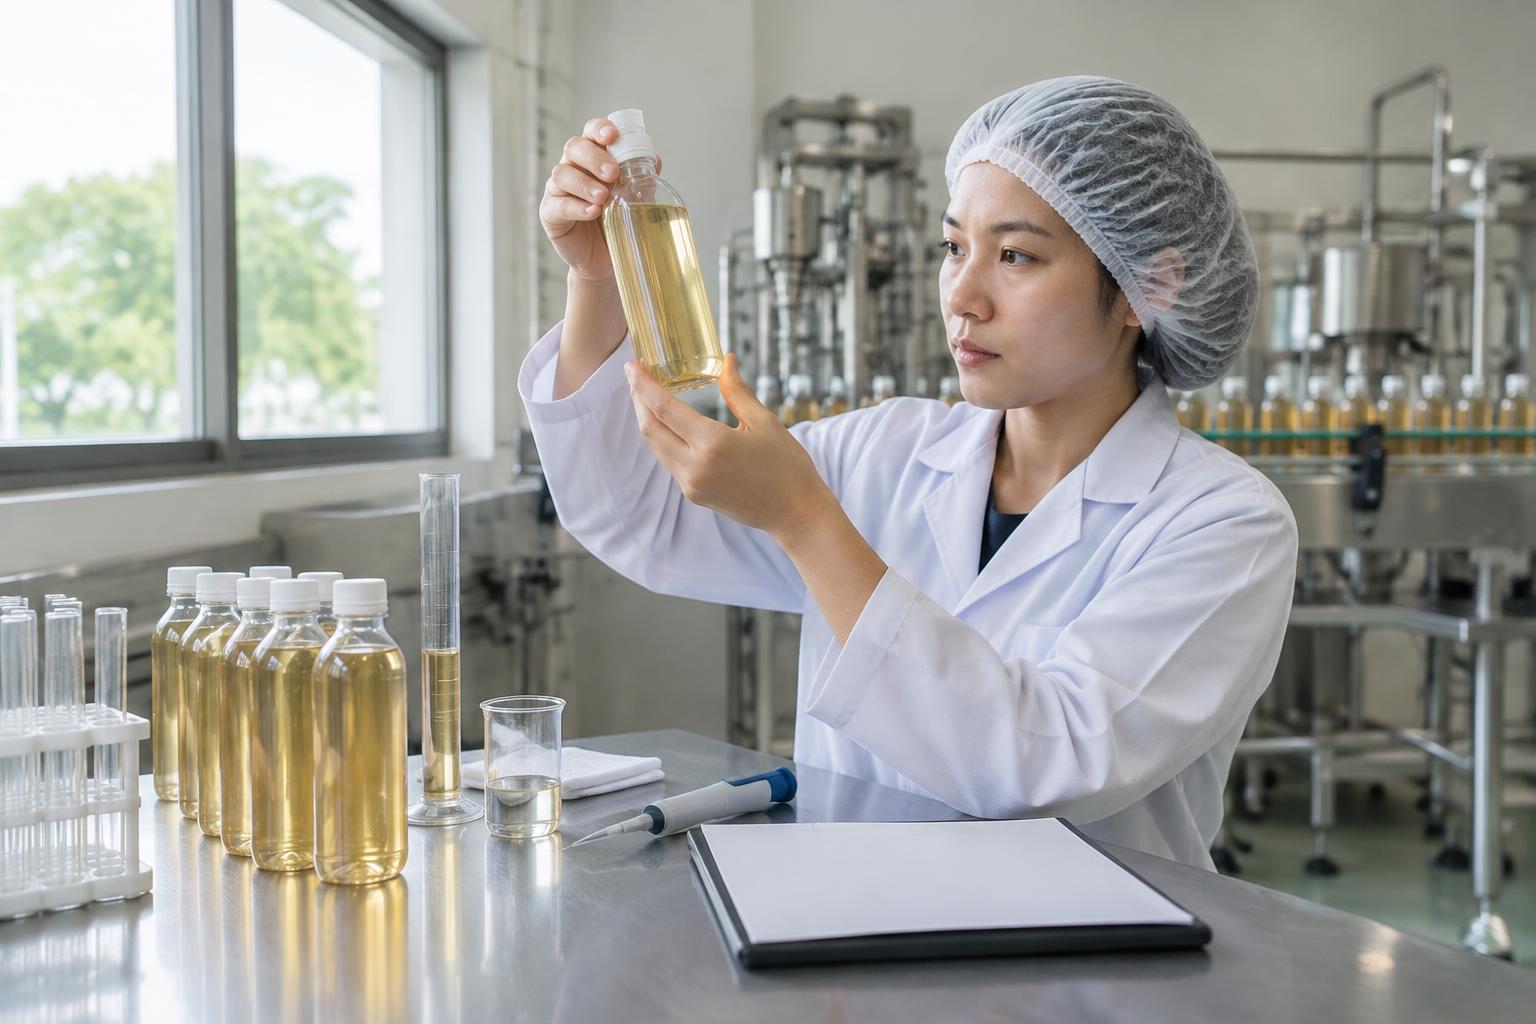
เก็บรายงานตรวจน้ำตาลที่ผูกกับสูตร รุ่นผลิตและปริมาตรบรรจุ หากปรับสูตร ต้องตรวจขั้นอัตราใหม่ด้วยข้อมูลที่เข้าเกณฑ์ ไม่ตั้งเป้าลดภาษีจากตัวเลขบนฉลากอย่างเดียว ภาพประกอบบทความเป็นภาพจำลองงานตรวจคุณภาพ ไม่ใช่หลักฐานผลทดสอบของสินค้ารายใด
แยกต้นทุนวัตถุดิบ ผลตรวจ บรรจุภัณฑ์ ภาษีแต่ละส่วนและการขนส่งในการเปรียบเทียบ สูตรที่ลดน้ำตาลอาจมีต้นทุนอื่นสูงขึ้น และไม่ได้รับสิทธิวิจัยหรือเครดิต VAT โดยอัตโนมัติ ต้องตรวจมาตรการกับกรมสรรพากรแยกจากสรรพสามิต
6. เตรียมคำถามให้สำนักงานและผู้ดูแลบัญชี
นำรหัสสินค้า สูตร รายงานแล็บ สัญญาจ้างผลิต แหล่งนำเข้าและพิกัดเดิมไปสอบถามสำนักงานรับผิดชอบ ขอให้ยืนยันแถวอัตรา ฐานมูลค่า วันเกิดหน้าที่ แบบและรายการเพิ่มเติมที่ใช้กับกิจการ ก่อนปิดงบหรือตั้งราคาขาย
เครื่องคำนวณกรมสรรพสามิตที่ https://newweb.excise.go.th/index.php/tax-calculate ช่วยตรวจตัวเลข แต่ไม่ตัดสินพิกัดแทนเจ้าหน้าที่ ตรวจข่าวและช่องทางสำนักงานที่ https://www.excise.go.th/ เมื่อสินค้าเปลี่ยนหรือพบข้อมูลช่วงเวลาไม่ตรงกัน
สรุป
เริ่มจากตัวสินค้าและผลตรวจ แล้วค่อยประกอบภาษีตามปริมาณกับส่วนตามมูลค่า สอบถามเจ้าหน้าที่เพื่อขอใบเสนอราคา โดยแจ้งว่าผลิต นำเข้าหรือขายต่อ พร้อมแนบข้อมูลสินค้าเท่าที่จำเป็น การตรวจเอกสารไม่ใช่คำรับประกันยกเว้นภาษีหรือผลประเมิน
แหล่งอ้างอิงทางการ
- กฎกระทรวงฉบับที่ 28 — ตารางอัตราเริ่ม 1 เมษายน 2568
- พระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 — ฉบับอังกฤษ
- กรมสรรพสามิต — เครื่องคำนวณภาษี
- กรมสรรพสามิต
ข้อมูลกฎหมายและภาษีเปลี่ยนแปลงได้ โปรดตรวจสอบกับหน่วยงานหรือปรึกษาทีมเราก่อนตัดสินใจ
คำถามที่พบบ่อย
เฟส 4 เริ่มปี 2571 ใช่ไหม?+
ตารางฉบับที่ตรวจระบุอัตราตั้งแต่ 1 เมษายน 2568 เป็นต้นไป ไม่ใช่ปี 2571 ต้องตรวจการแก้ไขกฎหมายที่ตรงวันเกิดภาษีด้วย
น้ำตาลเท่ากับ 6 กรัมเสียส่วนตามน้ำตาลไหม?+
สำหรับรายการที่อ้าง ไม่เกิน 6 กรัมต่อ 100 มล. อยู่ขั้น 0 บาทต่อลิตร แต่ต้องตรวจภาษีตามมูลค่าและเงื่อนไขพิกัดต่อ ไม่ใช่การยกเว้นภาษีทุกส่วน
ตัวเลข 1, 3 และ 5 บาทคิดต่อขวดหรือไม่?+
คิดต่อลิตรในส่วนตามปริมาณ ต้องคูณปริมาตรขวดเป็นลิตร เช่น 250 มล. เท่ากับ 0.25 ลิตร และยังตรวจองค์ประกอบอื่นก่อนรวมภาษี
ร้านกาแฟเล็กต้องเสียเหมือนโรงงานไหม?+
ยังตอบจากขนาดร้านไม่ได้ ให้แยกชงหน้าร้าน ขายต่อ ผลิตบรรจุขวดและนำเข้า แล้วตรวจพิกัดกับสำนักงานสรรพสามิตตามกิจกรรมจริง
บทความที่เกี่ยวข้อง
ดูทั้งหมด →5 ข้อผิดพลาดยอดฮิตของ SME ที่ทำให้ถูกเรียกตรวจสอบภาษี
รวมกรณีศึกษาจริงจากทีมของเรา พร้อมวิธีป้องกันก่อนสรรพากรเข้าตรวจ ครอบคลุมทั้ง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล
BOI Tax Holiday: แยกบัญชี BOI/Non-BOI ให้ถูก มิฉะนั้นเสียสิทธิยกเว้นภาษีทั้งใบ
หลักการแยกรายได้-รายจ่าย-สินทรัพย์ระหว่างกิจการ BOI และ Non-BOI ตามประกาศ ป.42/2543 พร้อม checklist ยื่น ROJ ประจำปี
ได้หนังสือ ตส.4 จากสรรพากร: 72 ชั่วโมงแรกต้องทำอะไรบ้าง
Playbook เมื่อบริษัทได้รับหนังสือเรียกตรวจ ตั้งแต่การอ่านฐานอำนาจ การขอเลื่อน การเตรียมเอกสาร จนถึงการวางกลยุทธ์สู้