ภาษี / Diesel fleet costs
ต้นทุนดีเซล: ส่วนคาร์บอนกับบัญชีรถขนส่ง
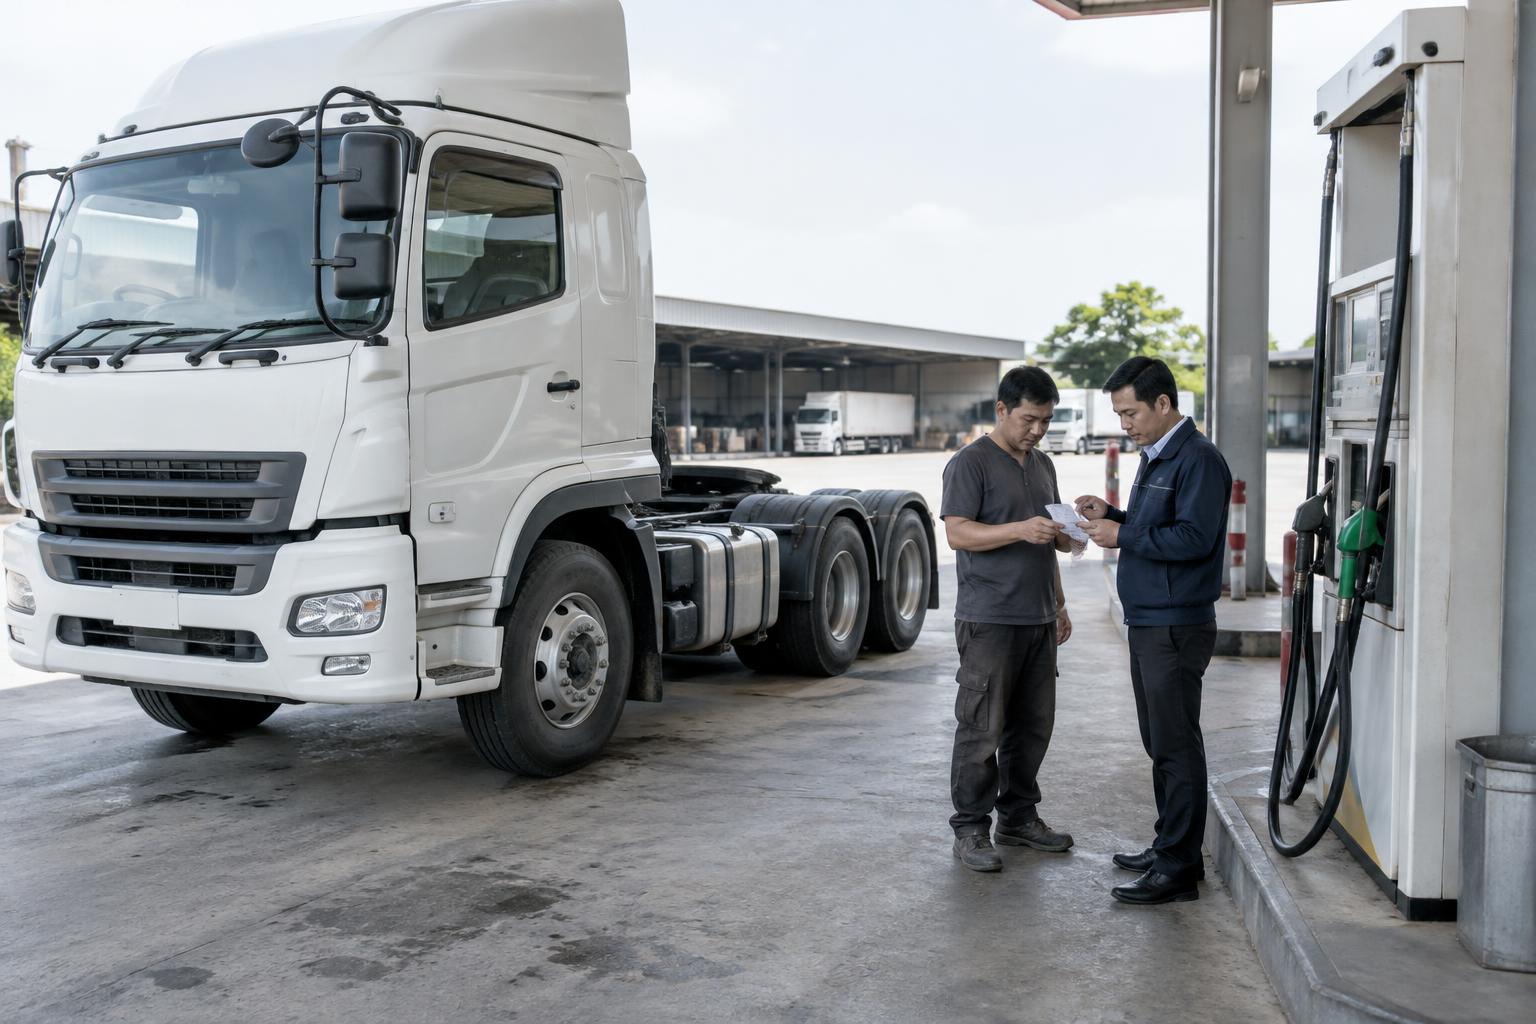
ฝ่ายขนส่งไม่ควรปรับค่าระวางจากส่วนต่างภาษีที่สมมติขึ้น บทความนี้ทบทวนเมื่อ 9 ตุลาคม 2569 โดยใช้ตารางสรรพสามิตที่เผยแพร่จริงแทนข่าวเฟสสองปี 2570 และแยกต้นทุนซื้อเชื้อเพลิงออกจากการประเมินการปล่อยก๊าซเรือนกระจก
1) เลือกแถวดีเซลตามส่วนผสมก่อนใช้ตัวเลข
ประกาศกรมสรรพสามิตในราชกิจจานุเบกษา https://ratchakitcha.soc.go.th/documents/66732.pdf มีตารางดีเซลประเภท 01.05 แยกดีเซลตามกำมะถันและน้ำมันที่มีไบโอดีเซลชนิดเมทิลเอสเตอร์ผสม ตัวอย่างดีเซลกำมะถันเกินหรือไม่เกิน 0.001% มีส่วนกลไกราคาคาร์บอน 0.548 บาทต่อลิตร ไม่ใช่อัตราเหมารวมสำหรับทุกส่วนผสม
ตารางสำหรับส่วนผสมเมทิลเอสเตอร์ไม่เกิน 4% ระบุ 0.537 บาทต่อลิตร และเกิน 4% แต่ไม่เกิน 7% ระบุ 0.518 บาทต่อลิตร ตัวเลขเหล่านี้เป็นส่วนกลไกในประกาศ ไม่ใช่ราคาหน้าปั๊มและไม่ใช่จำนวนภาษีเพิ่มที่ต้องบวกอีกครั้งในใบซื้อ
2) ราคาคาร์บอนไม่เท่ากับส่วนต่างค่าระวาง
ก่อนปรับสัญญาขนส่ง เทียบใบซื้อจริง ชนิดเชื้อเพลิง วันที่ซื้อและเงื่อนไขปรับราคาในสัญญา ราคาขายปลีกอาจมีหลายองค์ประกอบ การเปลี่ยนป้ายชื่อส่วนภาษีไม่พิสูจน์ว่าราคาซื้อเพิ่มเท่ากัน จึงไม่ใช้สูตรที่กำหนดส่วนต่าง 0.26 บาทโดยไม่มีข้อมูลจริง
ไม่พบหลักฐานที่ตรวจซึ่งยืนยันการขยับ 0.20 เป็น 0.46 บาทต่อลิตรวันที่ 1 ตุลาคม 2570 จึงไม่นำข้อความนั้นมาสร้างภาระลูกค้า หากอ้างการเปลี่ยนอัตราใหม่ ต้องขอตัวบทที่มีวันใช้ พิกัดและเงื่อนไขครบ ไม่ใช้ร่างกฎหมายภูมิอากาศแทนกฎภาษีน้ำมัน
3) ทำบัญชีลิตรให้ตรวจย้อนกลับได้
รวบรวมทะเบียนรถ เลขเที่ยว ระยะทาง ปริมาณเติม ยอดคงเหลือและใบเสร็จที่ผูกกัน ตรวจรถที่เติมนอกเส้นทาง การโอนเชื้อเพลิงระหว่างรถ และเที่ยวรถเปล่า แยกข้อมูลจากบัตรเติมน้ำมันกับเงินสดก่อนสรุปยอดรายเดือน
อัตราสิ้นเปลืองควรใช้ลิตรต่อระยะทางที่วัดจริง พร้อมเงื่อนไขน้ำหนักบรรทุกและเส้นทาง ไม่กำหนดว่าทุกรถขาดทุน 4–7 สตางค์ต่อกิโลเมตร หากจะทำแบบจำลอง ใช้ยอดลิตรคูณส่วนต่างราคาซื้อที่ยืนยัน แล้วระบุว่าเป็นสมมติฐาน ไม่ใช่ภาษีที่รัฐประกาศ
4) ข้อมูลการปล่อยไม่ใช่แบบภาษีใหม่ของผู้ขนส่ง
การคำนวณการปล่อยจากเชื้อเพลิงต้องระบุชนิดน้ำมัน หน่วย ค่าการปล่อย แหล่งอ้างอิงและขอบเขตงาน การบันทึกไว้ให้ลูกค้าใช้ประเมินห่วงโซ่อุปทานไม่ได้แปลว่าผู้ขนส่งมีหน้าที่ยื่นภาษีคาร์บอนรายไตรมาสกับ อบก. ทุกกิจการ
แยกหน้าที่ผู้ผลิตหรือผู้นำเข้าสินค้าภายใต้กฎหมายสรรพสามิตจากผู้ประกอบการที่ซื้อน้ำมันใช้เอง หากมีโรงเก็บ การผลิตหรือการนำเข้าในกิจการ ต้องตรวจหน้าที่เพิ่มเติมเฉพาะกรณี ไม่อ้างว่าซื้อดีเซลแล้วต้องส่งรายงาน TGO ภายใน 45 วันแทนการตรวจข้อกำหนดจริง
5) T-VER และ BOI ต้องมีฐานสิทธิของผู้ขอ
การซื้อคาร์บอนเครดิต การจ่ายค่าภาษีและการลงทุนรถใหม่เป็นรายการต่างกัน ตรวจเอกสารเครดิต ผู้ขาย วัตถุประสงค์และเงื่อนไขภาษีกับกรมสรรพากร ไม่ใช้ประกาศ อบก. ที่ไม่ได้ยืนยันเป็นสิทธิหักค่าซื้อเครดิต 125% ของผู้ขนส่งทุกคน
ถ้าจะขอส่งเสริมการลงทุน ให้ใช้หมวดกิจการและมาตรการปัจจุบันของ BOI พร้อมเงื่อนไขคำขอและบัตรส่งเสริมของกิจการ ไม่รับรองว่าซื้อรถ EV หรือหัวลาก LNG ภายในเดือนเดียวกันแล้วได้ยกเว้นห้าปีและสิทธิเพิ่ม 50% โดยอัตโนมัติ
6) ส่งข้อมูลให้ผู้ตรวจโดยไม่ผูกกับคำรับประกัน
เตรียมตัวอย่างบัญชีเติมน้ำมัน สัญญาลูกค้า รายการปรับราคาและคำขอข้อมูลการปล่อย เพื่อแยกปัญหาบัญชีออกจากคำถามภาษีหรือเงื่อนไขความยั่งยืน ปิดข้อมูลคนขับที่ไม่จำเป็นก่อนส่งให้บุคคลภายนอก และให้ผู้รับระบุสิ่งที่ต้องตรวจ
แผนงานกับค่าใช้จ่ายต้องประเมินจากคุณภาพข้อมูลและจำนวนเส้นทาง ไม่รับประกันจัดระบบหรือยื่นสิทธิสำเร็จภายใน 30 วันทำการ การตรวจทบทวนนี้ไม่ได้ยืนยันว่าราคาน้ำมันหรือมาตรการรัฐจะคงเดิมตลอดอายุสัญญา
สรุป
ส่งชนิดน้ำมัน ตัวอย่างข้อมูลเติม สัญญาปรับค่าระวางและสิทธิที่ต้องการตรวจให้เจ้าหน้าที่ประเมิน สอบถามเจ้าหน้าที่เพื่อขอใบเสนอราคา ไม่เสนอราคาบริษัทบนหน้าเว็บและไม่รับประกันสิทธิภาษีหรือ BOI
แหล่งอ้างอิงทางการ
- ราชกิจจานุเบกษา — ตารางดีเซลประเภท 01.05
- กรมสรรพสามิต — พ.ร.บ.สรรพสามิตฉบับอังกฤษ
- อบก. — ระบบคาร์บอนเครดิตและ T-VER
- กรมสรรพากร
- สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI)
ข้อมูลกฎหมายและภาษีเปลี่ยนแปลงได้ โปรดตรวจสอบกับหน่วยงานหรือปรึกษาทีมเราก่อนตัดสินใจ
คำถามที่พบบ่อย
ส่วนคาร์บอน 0.548 บาทต้องบวกในใบเสร็จอีกไหม?+
ไม่ควรบวกซ้ำเพียงเพราะเห็นตัวเลขในตาราง ต้องตรวจชนิดสินค้า อัตรารวมและราคาซื้อจริงก่อน
ดีเซลทุกสูตรใช้ตัวเลขเดียวกันไหม?+
ไม่ใช่ ประกาศแยกส่วนผสมและรายการย่อย เช่น ส่วนผสมเกิน 4% ไม่เกิน 7% มีตัวเลขต่างจากดีเซลที่ระบุตามกำมะถัน
ผู้ขนส่งต้องส่งรายงาน TGO ทุกไตรมาสหรือไม่?+
ไม่ยืนยันข้อบังคับทั่วไปดังกล่าวจากประกาศราคาน้ำมัน ต้องตรวจหน้าที่ตามกิจกรรมจริงและข้อกำหนดผู้รับข้อมูล
ซื้อ T-VER หรือรถ EV ได้สิทธิภาษีแน่นอนหรือไม่?+
ไม่ใช่ ต้องมีฐานกฎหมายและเงื่อนไขสิทธิที่ตรงกิจการ การซื้ออย่างเดียวไม่พิสูจน์สิทธิพิเศษ
บทความที่เกี่ยวข้อง
ดูทั้งหมด →5 ข้อผิดพลาดยอดฮิตของ SME ที่ทำให้ถูกเรียกตรวจสอบภาษี
รวมกรณีศึกษาจริงจากทีมของเรา พร้อมวิธีป้องกันก่อนสรรพากรเข้าตรวจ ครอบคลุมทั้ง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล
BOI Tax Holiday: แยกบัญชี BOI/Non-BOI ให้ถูก มิฉะนั้นเสียสิทธิยกเว้นภาษีทั้งใบ
หลักการแยกรายได้-รายจ่าย-สินทรัพย์ระหว่างกิจการ BOI และ Non-BOI ตามประกาศ ป.42/2543 พร้อม checklist ยื่น ROJ ประจำปี
ได้หนังสือ ตส.4 จากสรรพากร: 72 ชั่วโมงแรกต้องทำอะไรบ้าง
Playbook เมื่อบริษัทได้รับหนังสือเรียกตรวจ ตั้งแต่การอ่านฐานอำนาจ การขอเลื่อน การเตรียมเอกสาร จนถึงการวางกลยุทธ์สู้