บริการกฎหมาย

ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต

รายงานผู้สอบบัญชีที่ยื่นกรมพัฒนาธุรกิจการค้าได้ พร้อมข้อสังเกตเพื่อปรับปรุงระบบ

สรุปย่อ (AI Quick Answer)

บริษัทจำกัดและห้างหุ้นส่วนจดทะเบียนทุกแห่งต้องมีผู้สอบบัญชีรับอนุญาตตรวจงบการเงินทุกปี แม้ไม่มีรายได้ก็ตาม งบต้องผ่านที่ประชุมผู้ถือหุ้นภายในสี่เดือนนับจากวันสิ้นรอบบัญชี และนำส่งกรมพัฒนาธุรกิจการค้าภายในหนึ่งเดือนหลังอนุมัติ การตรวจสอบใช้มาตรฐานการสอบบัญชีของสภาวิชาชีพบัญชี ครอบคลุมการยืนยันยอดกับคู่ค้า ตรวจนับสินค้าคงเหลือ และประเมินความเสี่ยงการทุจริต

เริ่ม ฿15,000 เริ่ม 15,000 บาท/ปี ตามขนาดรายได้และความซับซ้อนของรายการ · ตรวจสอบเสร็จภายใน 3–6 สัปดาห์หลังได้รับเอกสารครบ

ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต โดยทนายความ Thai Law & Accounting
ทีมทนายความของเราดูแล ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต ครบวงจร ทั่วประเทศไทย

เหมาะกับใคร

  • บริษัทจำกัดที่ต้องยื่นงบประจำปี
  • กิจการที่ต้องใช้งบตรวจสอบยื่นขอสินเชื่อ
  • บริษัทที่ได้รับส่งเสริมการลงทุน
  • กิจการที่เตรียมขายหรือรับผู้ร่วมทุน

สิ่งที่ลูกค้าได้รับ

  • รายงานผู้สอบบัญชีพร้อมงบการเงินฉบับสมบูรณ์
  • หมายเหตุประกอบงบตามมาตรฐาน TFRS สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ
  • หนังสือแจ้งข้อสังเกตต่อผู้บริหาร
  • กระดาษทำการสำหรับใช้อ้างอิงปีถัดไป

เอกสารที่ต้องเตรียม

  • งบทดลองและบัญชีแยกประเภทฉบับเต็ม
  • หนังสือยืนยันยอดจากธนาคารและคู่ค้า
  • รายงานตรวจนับสินค้าคงเหลือ ณ วันสิ้นงวด
  • รายงานการประชุมผู้ถือหุ้นและกรรมการ

ขั้นตอนการทำงาน

กระบวนการ 5 ขั้น

  1. 1

    วางแผนการตรวจสอบ

    ประเมินความเสี่ยงรายบัญชีและกำหนดระดับสาระสำคัญ

  2. 2

    ทดสอบระบบควบคุมภายใน

    สุ่มตรวจกระบวนการรับเงิน จ่ายเงิน และการอนุมัติ

  3. 3

    ตรวจสอบเนื้อหาสาระ

    ยืนยันยอดลูกหนี้ เจ้าหนี้ เงินฝาก และตรวจนับทรัพย์สิน

  4. 4

    สรุปประเด็นกับฝ่ายบริหาร

    หารือรายการปรับปรุงก่อนออกรายงานเพื่อไม่ให้เกิดเงื่อนไข

  5. 5

    ออกรายงานและยื่นงบ

    ลงลายมือชื่อผู้สอบบัญชีและยื่นผ่านระบบ DBD e-Filing

บทวิเคราะห์เชิงลึก

ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต ทำงานจริงอย่างไรตามกฎหมายและมาตรฐานไทย

บริษัทจำกัดในไทยต้องมีผู้สอบบัญชีรับอนุญาตตรวจสอบงบการเงินทุกรอบบัญชีไม่ว่าจะมีรายได้หรือไม่ ความเข้าใจผิดที่ทำให้กิจการเสียเวลาและเสียค่าใช้จ่ายเกินจำเป็นคือคิดว่างานสอบบัญชีเริ่มเมื่อปิดงบเสร็จ ความจริงคือคุณภาพของหลักฐานที่เก็บไว้ตลอดปีเป็นตัวกำหนดว่าการตรวจจะจบเร็วและไม่มีข้อสังเกตหรือไม่ หน้านี้อธิบายว่าผู้สอบบัญชีมองอะไร ขอเอกสารอะไร และกิจการควรเตรียมตัวล่วงหน้าอย่างไร

1. ผู้สอบบัญชีมองความเสี่ยงตรงไหนก่อน

งานตรวจสอบเริ่มจากการทำความเข้าใจธุรกิจแล้วเลือกจุดที่ตัวเลขมีโอกาสผิดพลาดอย่างมีสาระสำคัญ ในกิจการค้าปลีกและบริการ จุดนั้นมักเป็นรายได้และเงินสด ในกิจการผลิตมักเป็นสินค้าคงเหลือและต้นทุน ส่วนกิจการที่มีบริษัทในกลุ่มมักเป็นรายการกับกิจการที่เกี่ยวข้องกัน การรู้ล่วงหน้าว่าตัวเองอยู่กลุ่มไหนช่วยให้เตรียมแฟ้มหลักฐานตรงจุดแทนการเตรียมทุกอย่างเท่ากันหมด

หลักฐานที่มีน้ำหนักที่สุดคือหลักฐานจากภายนอกกิจการ เช่น หนังสือยืนยันยอดจากธนาคาร หนังสือยืนยันยอดลูกหนี้เจ้าหนี้ และเอกสารขนส่งจากผู้ให้บริการภายนอก เอกสารที่กิจการทำขึ้นเองมีน้ำหนักรองลงมา ฉะนั้นการเก็บหลักฐานภายนอกให้ครบตั้งแต่ตอนเกิดรายการจึงลดจำนวนคำถามในการตรวจได้มากกว่าการทำสรุปภายในเพิ่มอีกสิบแผ่น
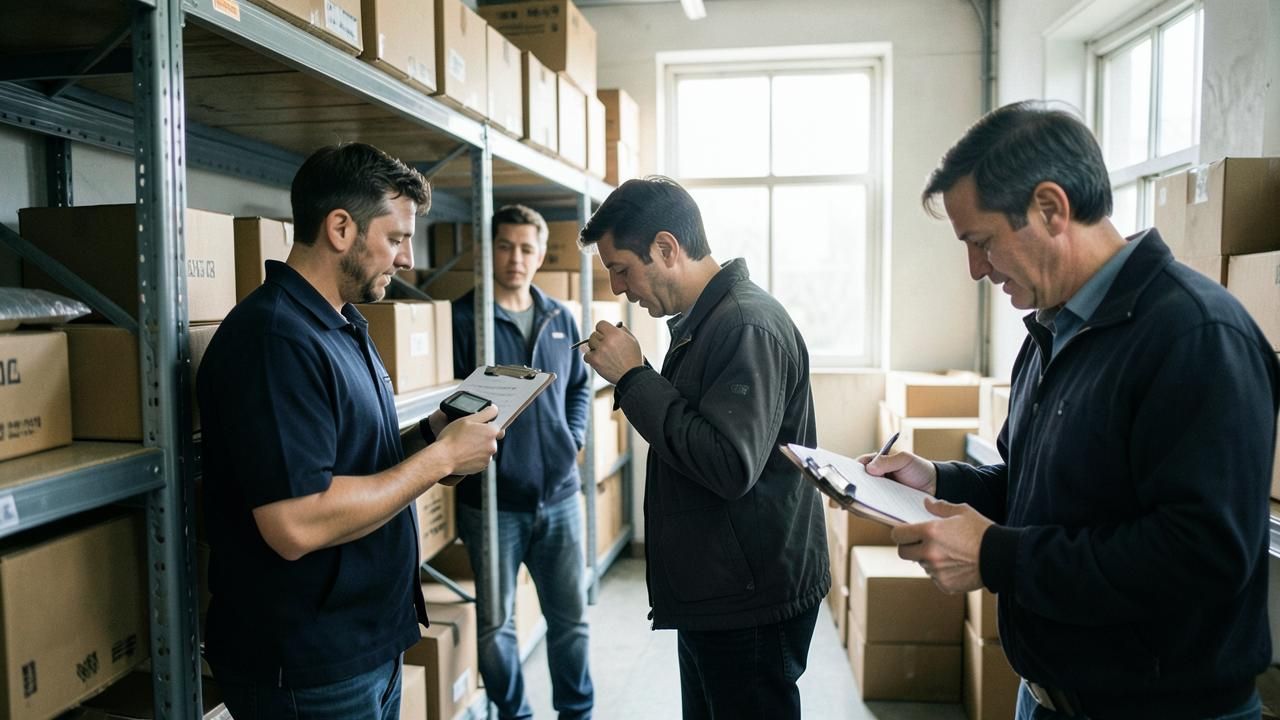
การทำงาน ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต โดยทีมทนายความและนักบัญชีของเรา
ขั้นตอนการทำงานจริงในสำนวน ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต

2. ความเห็นของผู้สอบบัญชีสี่แบบและความหมายต่อกิจการ

ความเห็นอย่างไม่มีเงื่อนไขหมายถึงงบการเงินแสดงฐานะและผลการดำเนินงานได้ตามมาตรฐานที่ใช้ ความเห็นอย่างมีเงื่อนไขหมายถึงมีเรื่องหนึ่งหรือสองเรื่องที่ผู้สอบบัญชีไม่ได้หลักฐานเพียงพอหรือเห็นต่าง แต่ไม่กระทบภาพรวม ส่วนความเห็นว่างบไม่ถูกต้องและการไม่แสดงความเห็นเป็นสัญญาณที่ธนาคารและคู่ค้าอ่านเป็นความเสี่ยงทันที

สาเหตุที่พบบ่อยของความเห็นอย่างมีเงื่อนไขในกิจการขนาดกลางไม่ใช่การตกแต่งตัวเลข แต่เป็นเรื่องเชิงกระบวนการ ได้แก่ ไม่ได้ตรวจนับสินค้าคงเหลือณวันสิ้นรอบ ไม่ได้ส่งหนังสือยืนยันยอดลูกหนี้รายใหญ่ และเงินให้กู้แก่กรรมการที่ไม่มีสัญญา ทั้งสามเรื่องนี้เตรียมล่วงหน้าได้ทั้งหมดถ้าวางแผนก่อนสิ้นรอบบัญชีสองเดือน

3. ตารางเตรียมงานก่อนวันสิ้นรอบบัญชี

สองเดือนก่อนสิ้นรอบ ควรสอบทานรายการค้างนานในบัญชีลูกหนี้เจ้าหนี้และตัดสินใจว่าจะตั้งค่าเผื่อหรือจำหน่ายออก หนึ่งเดือนก่อนสิ้นรอบ ควรนัดวันตรวจนับสินค้าคงเหลือและแจ้งผู้สอบบัญชีเพื่อเข้าร่วมสังเกตการณ์ ภายในสัปดาห์แรกหลังสิ้นรอบ ควรขอหนังสือยืนยันยอดจากธนาคารทุกบัญชีรวมถึงบัญชีที่ไม่มีการเคลื่อนไหว

งานที่คนมักลืมคือเอกสารเชิงนิติกรรมที่ผู้สอบบัญชีต้องอ่าน ได้แก่ รายงานการประชุมผู้ถือหุ้นและกรรมการของทั้งปี สัญญาเช่าและสัญญากู้ที่ยังมีผล และหนังสือค้ำประกันที่กิจการเป็นผู้ค้ำ เอกสารกลุ่มนี้กระทบการเปิดเผยข้อมูลในหมายเหตุประกอบงบการเงิน ซึ่งเป็นส่วนที่ทำย้อนหลังยากที่สุด

เอกสารและหลักฐานที่ใช้ในงาน ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต
เอกสารและหลักฐานที่ต้องจัดชุดก่อนยื่นต่อหน่วยงาน

โครงสร้างค่าใช้จ่ายจริง

แยกค่าธรรมเนียมราชการกับค่าวิชาชีพให้เห็นชัด

ตัวเลขด้านล่างเป็นช่วงที่พบจริงในงานของสำนักงาน ใช้ประเมินงบก่อนตัดสินใจได้ และเมื่อเปิดสำนวนจริงเราจะออกใบเสนอราคาที่ระบุทุกรายการก่อนเริ่มงาน

รายการค่าธรรมเนียมราชการค่าวิชาชีพของเราหมายเหตุ
สอบบัญชีงบการเงินบริษัทที่ไม่มีรายการเคลื่อนไหวหรือรายได้น้อยค่าธรรมเนียมนำส่งงบการเงินตามอัตราของกรมพัฒนาธุรกิจการค้า9,000–18,000 บาทต่อรอบรวมการจัดทำหมายเหตุประกอบงบการเงินตามรูปแบบมาตรฐาน
สอบบัญชีกิจการซื้อมาขายไปหรือบริการขนาดกลางค่าธรรมเนียมนำส่งงบการเงินตามอัตราที่ประกาศ25,000–70,000 บาทต่อรอบขึ้นกับปริมาณรายการ จำนวนสาขา และความพร้อมของแฟ้มเอกสาร
สอบบัญชีกิจการผลิตหรือกิจการที่มีบริษัทในกลุ่มค่าธรรมเนียมนำส่งงบการเงินตามอัตราที่ประกาศ70,000–220,000 บาทต่อรอบรวมการสังเกตการณ์ตรวจนับและการสอบทานรายการระหว่างกัน

กรณีศึกษาย่อ

งานจริงที่สำนักงานเคยทำ (ไม่ระบุตัวบุคคล)

รายละเอียดถูกปรับให้ไม่ระบุตัวบุคคลตามหน้าที่รักษาความลับของทนายความ ผลของแต่ละคดีขึ้นกับข้อเท็จจริงเฉพาะเรื่อง

โรงงานที่เกือบได้ความเห็นอย่างมีเงื่อนไขเพราะไม่ได้ตรวจนับ

สถานการณ์
สินค้าคงเหลือคิดเป็นสัดส่วนใหญ่ของสินทรัพย์ แต่ไม่มีการตรวจนับณวันสิ้นรอบสองปีติดกัน
สิ่งที่เราทำ
เราจัดตรวจนับย้อนหลังพร้อมสอบทานการเคลื่อนไหวจากวันนับถึงวันสิ้นรอบ และทำเอกสารขั้นตอนการนับไว้ใช้ปีต่อไป
ผลที่ได้
ผู้สอบบัญชีรับหลักฐานได้และออกความเห็นอย่างไม่มีเงื่อนไขในรอบนั้น

ธุรกิจครอบครัวที่มีเงินให้กรรมการกู้โดยไม่มีสัญญา

สถานการณ์
ยอดเงินให้กู้เพิ่มขึ้นทุกปีโดยไม่มีสัญญา ไม่มีอัตราดอกเบี้ย และไม่มีมติที่ประชุม
สิ่งที่เราทำ
เราจัดทำสัญญาย้อนหลังเท่าที่ทำได้ตามข้อเท็จจริง กำหนดอัตราดอกเบี้ยอ้างอิงตลาด และเสนอมติที่ประชุมเพื่อรับรองรายการ
ผลที่ได้
ปิดข้อสังเกตของผู้สอบบัญชีและลดความเสี่ยงเรื่องรายได้ดอกเบี้ยที่ควรรับรู้ทางภาษี

เกณฑ์ตัดสินใจ

ควรเริ่มตอนไหน และตอนไหนที่รอได้

รอบบัญชีจะสิ้นสุดในอีกสองเดือน

เริ่มสอบทานรายการค้างนานและนัดวันตรวจนับทันที เพราะสองเรื่องนี้ทำย้อนหลังไม่ได้

ธนาคารขอดูงบการเงินเพื่อพิจารณาวงเงิน

ตรวจก่อนว่ามีข้อสังเกตของผู้สอบบัญชีค้างอยู่หรือไม่ และเตรียมคำอธิบายไปพร้อมงบ

เปลี่ยนผู้สอบบัญชีรายใหม่

ส่งงบปีก่อนพร้อมกระดาษทำการปิดบัญชีให้ผู้สอบบัญชีรายใหม่ล่วงหน้า เพื่อลดเวลาทำความเข้าใจยอดยกมา

กิจการยังไม่มีรายการเคลื่อนไหวเลยทั้งปี

ยังต้องสอบบัญชีและนำส่งงบตามกำหนด การเว้นปีทำให้มีค่าปรับสะสมและปิดบริษัทยากขึ้นในอนาคต

ส่งงบการเงินปีล่าสุดกับรายชื่อบัญชีที่มียอดค้างนานมาให้เรา เราจะบอกได้ว่าปีนี้มีความเสี่ยงถูกตั้งข้อสังเกตเรื่องใด และต้องเตรียมอะไรก่อนวันสิ้นรอบบัญชี

สอบถามทีมงาน

FAQ

คำถามที่พบบ่อย

มีทั้งค่าปรับกรมพัฒนาธุรกิจการค้าและกรมสรรพากร รวมกันหลักพันถึงหลักหมื่นบาทขึ้นกับระยะเวลาที่ล่าช้า

ปรึกษา ตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต

ติดต่อขอคำปรึกษาผ่าน LINE โทร หรืออีเมล — ประเมินขอบเขตงานและเสนอราคาก่อนเริ่ม

ติดต่อเรา
contact@tla.co.thจ.–ส. 9–18น.15 นาที